

Unificar los impuestos a las ventas: la reforma que busca aliviar costos y ganar competitividad
La superposición del IVA, Ingresos Brutos y las tasas municipales eleva la presión sobre las empresas y encarece la actividad económica. Un esquema integrador, inspirado en la experiencia brasileña, podría mejorar la competitividad sin resignar recaudación.
La acumulación de distintos impuestos aplicados sobre las ventas se convirtió en uno de los principales obstáculos para las empresas. La convivencia del IVA, Ingresos Brutos y las tasas municipales genera una estructura tributaria compleja, con efectos directos sobre los costos y sobre la previsibilidad que necesitan las compañías para operar.
La propuesta consiste en avanzar hacia la unificación de esos tributos en un esquema más integrado. El objetivo sería reducir la superposición de cargas y ordenar un sistema que, en su configuración actual, castiga a las empresas y encarece el funcionamiento general de la economía.
El problema no se limita al monto que se paga. La coexistencia de diferentes impuestos y niveles de gobierno también puede generar inseguridad jurídica. Para las empresas, la multiplicidad de normas y obligaciones dificulta la planificación y aumenta la incertidumbre vinculada con el cumplimiento tributario.
Un sistema unificado permitiría simplificar esa relación con el Estado. Al concentrar los impuestos a las ventas en un solo tributo, se buscaría reducir la complejidad administrativa y brindar mayor claridad sobre las obligaciones que deben afrontar las compañías.
La reforma, además, plantea una alternativa frente a la discusión sobre el gasto público. El planteo apunta a que una mejora en la estructura impositiva podría dinamizar la economía sin que sea necesario esperar una reducción previa del gasto ni resignar recursos fiscales.
La experiencia de Brasil aparece como referencia para esta posibilidad. Según el planteo, un IVA integrador podría producir un salto significativo en materia de competitividad al reemplazar la superposición actual por un mecanismo más ordenado.
La competitividad, en este contexto, estaría vinculada con la capacidad de las empresas para operar con menores costos y con reglas más previsibles. La eliminación de cargas superpuestas podría aliviar parte de las distorsiones que afectan a la actividad y mejorar las condiciones para producir y vender.
El desafío central sería diseñar una reforma capaz de simplificar el sistema sin afectar la recaudación. La propuesta no plantea eliminar los ingresos tributarios, sino reorganizar los impuestos que hoy gravan las ventas para evitar que se acumulen y terminen trasladándose a los costos de la economía.
La discusión, por lo tanto, no se limita a una modificación técnica. La unificación de los tributos podría convertirse en una herramienta para reducir la inseguridad jurídica, aliviar la carga sobre las empresas y fortalecer la competitividad, manteniendo al mismo tiempo el objetivo de preservar los recursos fiscales.

te podría GUSTAR
Europa salió a la calle: protestas por el costo de vida, la vivienda y los servicios públicos
Bullrich se mostró abrazada a Milei y buscó despejar las dudas sobre su futuro político
Barcelona: una protesta juvenil terminó con saqueos, incendios y enfrentamientos con la policía
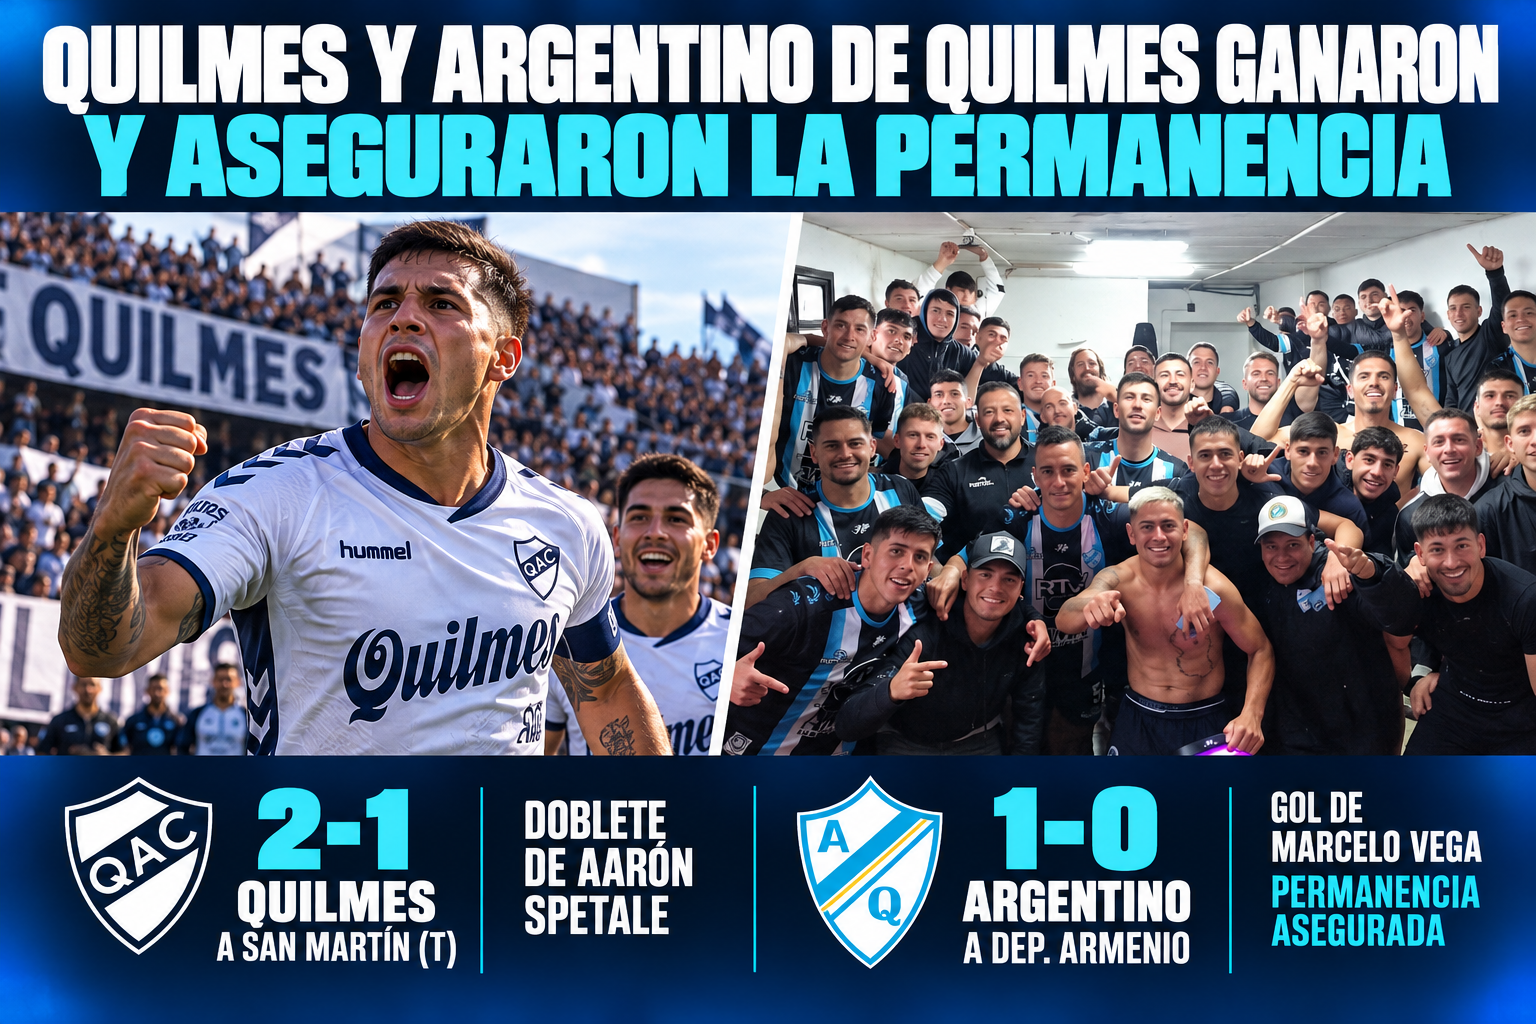
Quilmes y Argentino de Quilmes ganaron en una jornada de desahogo y aseguraron la permanencia
El Banco Central compró más de US$ 1.100 millones en octubre y sigue fortaleciendo las reservas
PUBLICIDAD